Një javë pas historisë për brutalitet policor, MPB del me versionin e vet: bashkëshoferi ia mori pistoletën policit
15.10.2026


15.10.2026
15.10.2026
15.10.2026
15.10.2026
15.10.2026
15.10.2026
15.10.2026
14.10.2026
13.10.2026
15.10.2026
15.10.2026
14.10.2026
15.10.2026
15.10.2026
15.10.2026
15.10.2026
14.10.2026
13.10.2026
15.10.2026
15.10.2026
15.10.2026
15.10.2026
15.10.2026
15.10.2026
15.10.2026
14.10.2026
13.10.2026
13.10.2026
12.10.2026
10.10.2026
23.04.2026
23.04.2026
12.04.2026
Banka Popullore ka një lajm të mirë: rritja e çmimeve të banesave në Shkup po ngadalësohet. Lajmi i keq është te shifra që e shpjegon të mirin. Sipas indeksit të saj, rritja vjetore e çmimeve në tremujorin e tretë të vitit 2026 u ngadalësua në 10,3 për qind. Me fjalë të tjera - banesat vazhdojnë të shtrenjtohen, vetëm pak më ngadalë se deri tani.
Guvernatori Trajko Slaveski thotë se kjo e rrit fuqinë negociuese të blerësve, të cilët tani mund të arrijnë çmim më të ulët. Ndoshta. Por kur një banesë kushton dhjetë për qind më shumë se para një viti, „fuqia negociuese“ tingëllon më shumë si ngushëllim sesa si lehtësim. Indeksi, për më tepër, ka të bëjë vetëm me Shkupin.
Rregullat e reja nga 1 dhjetori. Banka Popullore e zvogëlon afatin maksimal të shlyerjes së kredive për banesë të dytë dhe çdo banesë të radhës nga 30 në 25 vjet. Për shtëpinë e parë afati mbetet deri në 30 vjet, ndërsa vlen edhe lehtësimi nga viti i kaluar: pjesëmarrje minimale prej 10 për qind në vend të 25 për qind, për ata që nuk kanë banesë ose shtëpi në emrin e tyre. Sipas guvernatorit, kreditë për vendbanimin e parë tani janë rreth 25 për qind e numrit të kredive banesore të miratuara, ndërsa gjysma e kredive të reja këtë vit kanë afat më të gjatë se 25 vjet.
Logjika është e qartë: banesat të shërbejnë për të jetuar, e jo për të parkuar para. Por matematika e pjesëmarrjes më të vogël ka edhe anën tjetër. Llogaritja për një banesë prej 100.000 eurosh, kredi për 30 vjet dhe kamatë fikse prej 3 për qind tregon se blerësi i shtëpisë së parë duhet të sigurojë 15.000 euro më pak në fillim - por në këmbim gjatë shlyerjes paguan përafërsisht 7.800 euro më shumë kamatë.
Bankat, ndërkaq, garojnë me kamata fillestare prej 2,9 për qind, fikse në vitet e para. Pas kësaj, te një pjesë e ofertave kamata lidhet me EURIBOR-in. Nëse ai ngjitet nga 3 në 5 për qind, kësti i një krediti të tillë mund të rritet për më shumë se 100 euro në muaj - dhe kjo në vitet kur familja më nuk ka ku të tërhiqet.
Masat e bankës qendrore janë të arsyeshme për stabilitetin e bankave. Por ato nuk e ndryshojnë raportin themelor mes rrogës dhe çmimit të metrit katror. Të rinjtë që paguajnë qira ose jetojnë te prindërit nuk pyesin nëse rritja është ngadalësuar. Pyesin sa vite punë kushton një shtëpi - e në atë pyetje asnjë institucion ende nuk ka përgjigje.
Lajmet e fundit 10 lajme nga kjo kategori
Lulelakra në treg deri në 250 denarë, lakra e re gati katër herë më e shtrenjtë nga ara deri te...
244.513 turistë në gusht dhe rritje prej 3 për qind për tetë muaj. Por 70,8 për qind e netëve të...
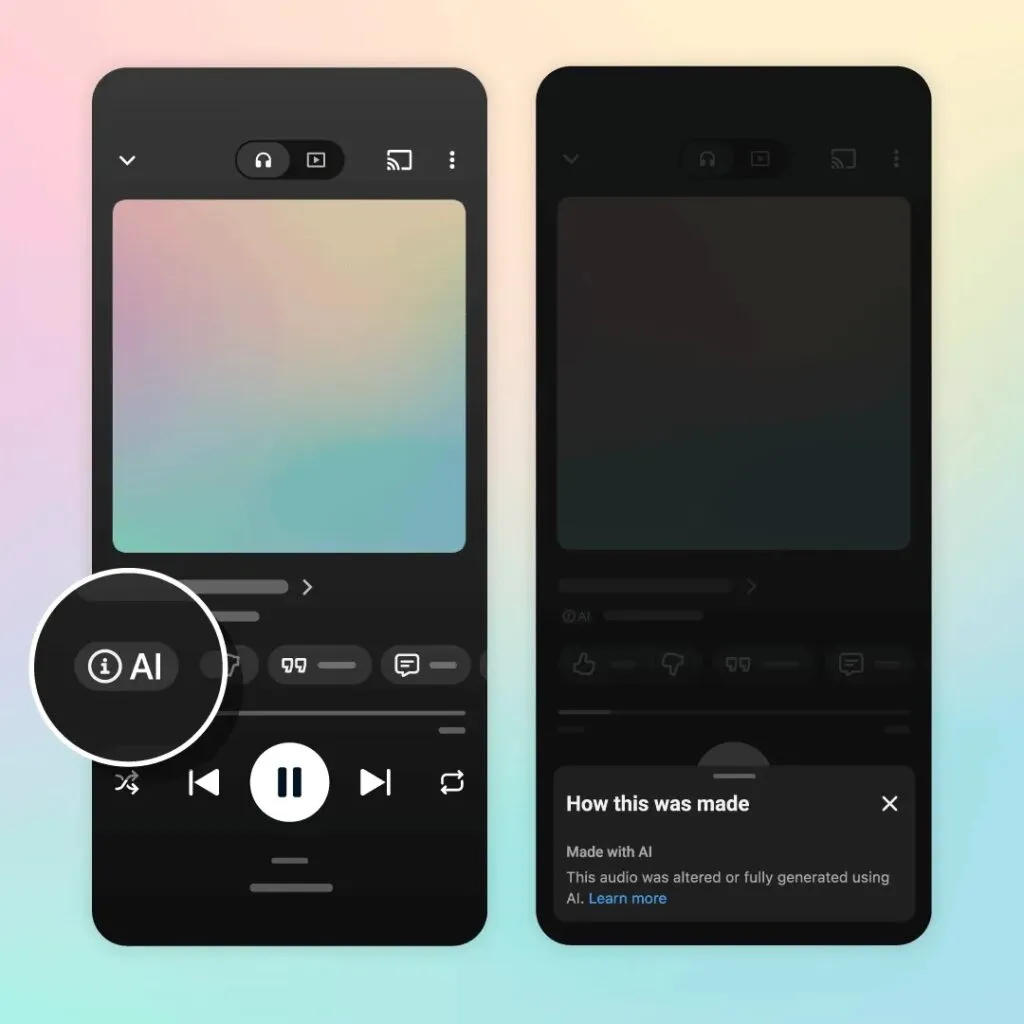
Tri etiketa, nga „plotësisht e gjeneruar“ deri te „pa IA“, dhe asnjë ndalim. YouTube i etiketon këngët e makinës, ndërsa...
Kompania në të cilën Meta dhe Google investuan mbi 10 miliardë dollarë tani kërkon para nga bursa. Rreth nëntë nga...
Në vend që të presë të ndodhë mashtrimi, startapi i dërgon botët e vet drejt e në kurth. Mashtruesit humbin...
Paga mesatare neto maqedonase është rreth 789 euro. Për 1.000 euro deri në 2028 nevojitet rritje prej rreth 27%, ndërsa...
Për një banesë prej 100.000 eurosh, pjesëmarrja prej 10% në vend të 25% do të thotë 15.000 euro më pak...
KRE i la benzinat dhe naftën me çmimet e deritanishme. Shpjegimi është te dollari, i cili u shtrenjtua për 1,29%...
Një pajisje e fshehur në një port USB pas televizorit, në sallën e mbledhjeve të udhëheqjes së OpenAI. Drejtori i...
Para pesë vjetësh Bumble vlerësohej 14 miliardë dollarë në bursë, sot shitet për 1,3 miliardë. Aplikacioni ku gratë shkruajnë të...
Kjo faqe përdor cookies - a është në rregull? Mëso më shumë
Ji i pari që merr vesh kur Metla nxjerr diçka të re
Lëre e-mailin tënd dhe do të të shkruajmë kur ka një udhëzues të ri ose diçka të re në Metla.