Eine Woche nach der Geschichte über Polizeigewalt legt das Innenministerium seine Version vor: Der Beifahrer habe dem Polizisten die Pistole entrissen
15.10.2026


15.10.2026
15.10.2026
15.10.2026
15.10.2026
15.10.2026
15.10.2026
15.10.2026
14.10.2026
13.10.2026
15.10.2026
15.10.2026
14.10.2026
15.10.2026
15.10.2026
15.10.2026
15.10.2026
14.10.2026
13.10.2026
15.10.2026
15.10.2026
15.10.2026
15.10.2026
15.10.2026
15.10.2026
15.10.2026
14.10.2026
13.10.2026
13.10.2026
12.10.2026
10.10.2026
23.04.2026
23.04.2026
12.04.2026
Die Nationalbank hat eine gute Nachricht: Der Preisanstieg bei Wohnungen in Skopje verlangsamt sich. Die schlechte Nachricht steckt in der Zahl, die die gute erklärt. Laut ihrem Index hat sich das jährliche Preiswachstum im dritten Quartal 2026 auf 10,3 Prozent verlangsamt. Anders gesagt: Wohnungen werden weiter teurer, nur etwas langsamer als bisher.
Gouverneur Trajko Slaveski sagt, das stärke die Verhandlungsmacht der Käufer, die jetzt einen niedrigeren Preis aushandeln könnten. Vielleicht. Aber wenn eine Wohnung zehn Prozent mehr kostet als vor einem Jahr, klingt „Verhandlungsmacht“ eher nach Trost als nach Entlastung. Der Index gilt zudem nur für Skopje.
Die neuen Regeln ab 1. Dezember. Die Nationalbank senkt die maximale Laufzeit für Kredite für die zweite und jede weitere Wohnung von 30 auf 25 Jahre. Für das erste Zuhause bleibt die Laufzeit bei bis zu 30 Jahren, und die Erleichterung aus dem Vorjahr gilt weiter: mindestens 10 statt 25 Prozent Eigenkapital für alle, die keine Wohnung und kein Haus auf ihren Namen besitzen. Laut Gouverneur machen Kredite für das erste Zuhause inzwischen rund 25 Prozent der bewilligten Wohnungskredite aus, und die Hälfte der neuen Kredite in diesem Jahr läuft länger als 25 Jahre.
Die Logik ist klar: Wohnungen sollen zum Wohnen dienen, nicht zum Parken von Geld. Aber die Mathematik des geringeren Eigenkapitals hat eine Kehrseite. Eine Rechnung für eine Wohnung für 100.000 Euro, einen Kredit über 30 Jahre und einen festen Zins von 3 Prozent zeigt: Der Erstkäufer muss am Anfang 15.000 Euro weniger aufbringen - zahlt dafür aber über die Laufzeit rund 7.800 Euro mehr Zinsen.
Die Banken wiederum überbieten sich mit Einstiegszinsen von 2,9 Prozent, fest für die ersten Jahre. Danach wird der Zins bei einem Teil der Angebote an den EURIBOR gekoppelt. Steigt er von 3 auf 5 Prozent, kann die Monatsrate eines solchen Kredits um mehr als 100 Euro steigen - und zwar in den Jahren, in denen die Familie keinen Spielraum mehr hat.
Die Maßnahmen der Zentralbank sind für die Stabilität der Banken vernünftig. Am Grundverhältnis zwischen Lohn und Quadratmeterpreis ändern sie nichts. Junge Menschen, die Miete zahlen oder bei den Eltern wohnen, fragen nicht, ob sich das Wachstum verlangsamt hat. Sie fragen, wie viele Jahre Arbeit ein Zuhause kostet - und auf diese Frage hat noch keine Institution eine Antwort.
Die neuesten 10 Nachrichten aus dieser Kategorie
Blumenkohl auf dem Markt bis zu 250 Denar, junger Kohl vom Feld bis zum Stand fast viermal teurer. Die Bauern...
244.513 Touristen im August und 3 Prozent Wachstum in acht Monaten. Aber 70,8 Prozent der Übernachtungen entfallen auf einheimische Gäste...
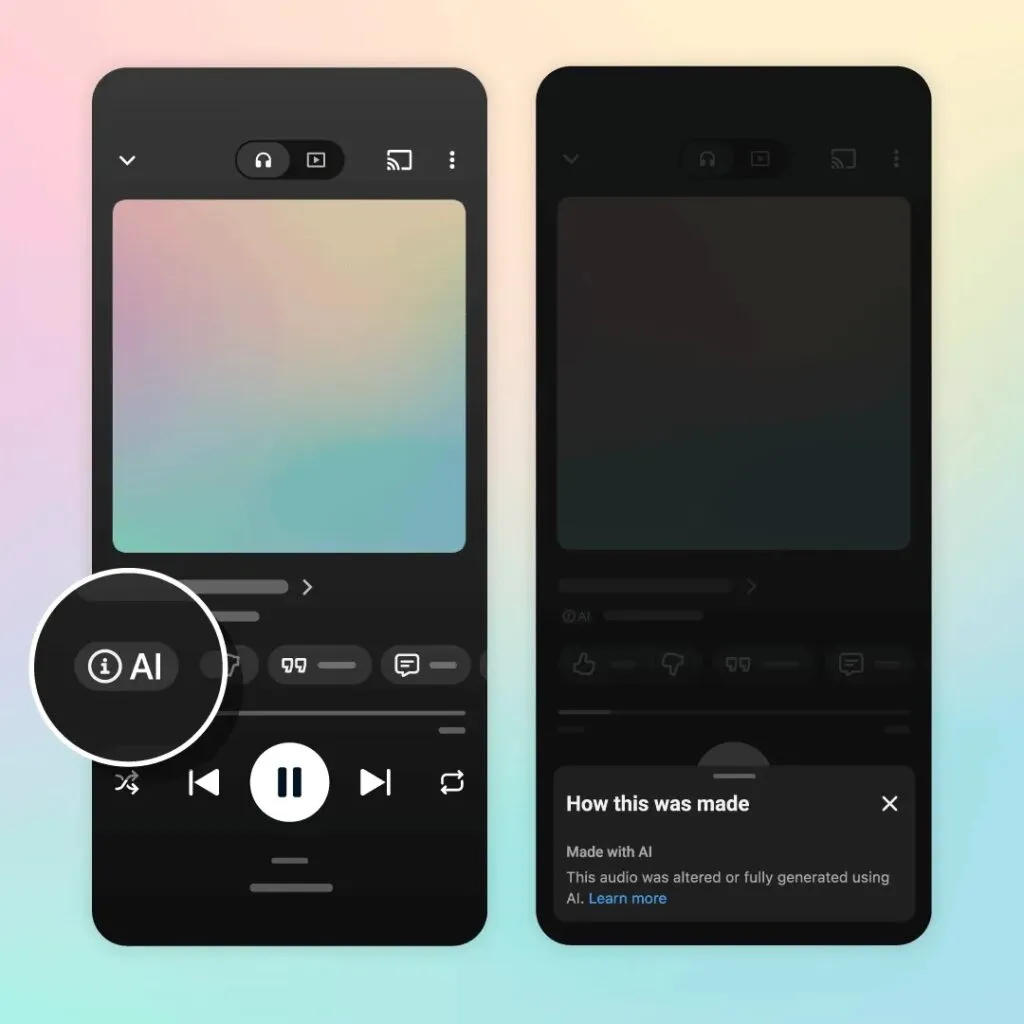
Drei Labels, von „vollständig generiert“ bis „ohne KI“, und kein einziges Verbot. YouTube kennzeichnet Maschinen-Songs und entwickelt gleichzeitig ein Werkzeug,...
Das Unternehmen, in das Meta und Google mehr als 10 Milliarden Dollar gesteckt haben, holt sich jetzt Geld an der...
Statt darauf zu warten, dass der Betrug passiert, schickt das Startup seine Bots direkt in die Falle. Die Betrüger verlieren...
Der mazedonische Durchschnittsnettolohn liegt bei rund 789 Euro. Für 1.000 Euro bis 2028 braucht es ein Plus von rund 27...
Bei einer Wohnung für 100.000 Euro bedeuten 10 % statt 25 % Eigenanteil 15.000 Euro weniger am Anfang, aber rund...
Die Energieregulierungskommission ließ Benzin und Diesel bei den bisherigen Preisen. Die Erklärung liegt beim Dollar, der gegenüber dem Denar um...
Ein verstecktes Gerät in einem USB-Port hinter einem Fernseher, im Besprechungsraum der OpenAI-Führung. Der FBI-Direktor spricht von „Superintelligenz“, die Anklage...
Vor fünf Jahren wurde Bumble an der Börse mit 14 Milliarden Dollar bewertet, heute wird es für 1,3 Milliarden verkauft....
Diese Seite verwendet Cookies - ist das okay? Mehr erfahren
Erfahre als Erster, wenn Metla etwas Neues startet
Hinterlasse deine E-Mail-Adresse und wir schreiben dir, wenn es einen neuen Ratgeber oder etwas Neues auf Metla gibt.