Žena iz Debra prijavila krađu 3.000 evra iz svoje kuće, policija utvrdila da je lagala
14.10.2026


14.10.2026
14.10.2026
14.10.2026
14.10.2026
14.10.2026
14.10.2026
14.10.2026
13.10.2026
13.10.2026
14.10.2026
14.10.2026
13.10.2026
14.10.2026
14.10.2026
14.10.2026
14.10.2026
13.10.2026
12.10.2026
14.10.2026
14.10.2026
14.10.2026
14.10.2026
14.10.2026
14.10.2026
13.10.2026
12.10.2026
10.10.2026
23.04.2026
23.04.2026
12.04.2026
Od 1. decembra 2026, ko kupuje drugi ili svaki sledeći stan na kredit imaće najviše 25 godina da ga otplati, umesto dosadašnjih 30. Narodna banka smanjuje i dozvoljeni odnos između mesečnih otplata dugova i mesečnih primanja korisnika kredita. Za prvi dom rok ostaje do 30 godina, a minimalno učešće 10%, koliko je od decembra prošle godine.
Guverner Trajko Slaveski kaže da stanovi i kuće pre svega treba da budu mesto za život, a tek potom investicija. Prema Narodnoj banci, krediti za prvi dom sada čine oko 25% ukupnog broja odobrenih stambenih kredita, a indeks cena stanova u Skoplju pokazuje usporavanje: godišnji rast u trećem kvartalu je 10,3%, posle 13,4% u drugom i 16,6% u prvom kvartalu.
Šta zapravo znači 10%
Mera za prvi dom izgleda kao olakšica, i na početku zaista jeste. Ali računica pokazuje i drugu stranu. Za stan od 100.000 evra, sa rokom od 30 godina i ilustrativnom fiksnom kamatom od 3%, kupac sa učešćem od 10% treba unapred da skupi 15.000 evra manje od onog sa 25%. Zauzvrat uzima veći kredit i tokom 30 godina plaća oko 7.800 evra više kamate, ne računajući provizije, osiguranje i druge troškove.
Dakle, mera ne pojeftinjuje stan. Ona pomera težinu sa današnje ušteđevine na buduće rate. Za mladu porodicu koja godinama plaća kiriju i ne može da skupi 25.000 evra, to ipak može biti jedini put do sopstvenog doma. Samo što to nije poklon.
Drugi stan nije uvek luksuz
Strožija pravila za drugi stan usmerena su na investitore. Ali pogodiće i porodice kojima je stan postao mali, jer se povećao broj članova ili su deca porasla, a žele veći stan i da zadrže prvi. Kraći rok znači višu mesečnu ratu, a strožiji odnos znači da će banka tražiti veća primanja da bi odobrila kredit. S druge strane, kraći rok znači i manje ukupne kamate.
Narodna banka može da steže kredite, ali cenu kvadrata određuju prodavci i investitori. Ako je rast od 10,3% za godinu dana „stabilizacija”, pitanje je - stabilizacija za koga: za tržište ili za platu koja treba da ga stigne?
Najnovije 10 vesti iz ove kategorije
Makedonska prosečna neto plata je oko 789 evra. Za 1.000 evra do 2028. potreban je rast od oko 27%, a...
RKE je ostavila benzine i dizel po dosadašnjim cenama. Objašnjenje je u dolaru, koji je poskupeo za 1,29% u odnosu...
Skriveni uređaj u USB portu iza televizora, u sali za sastanke rukovodstva OpenAI. Direktor FBI govori o „superinteligenciji”, a optužnica...
Pre pet godina Bumble je na berzi vrednovan na 14 milijardi dolara, danas se prodaje za 1,3 milijarde. Aplikacija u...
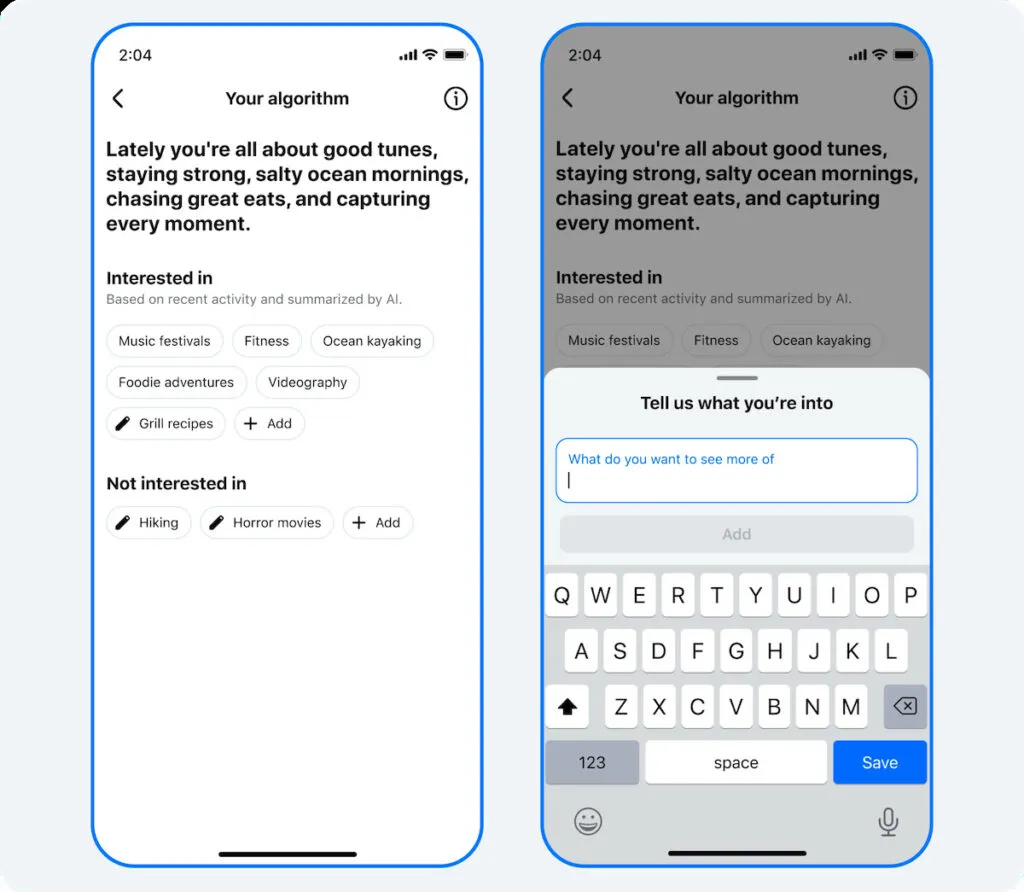
Umesto da algoritam pogađa, sada ti njemu pišeš šta želiš da gledaš. Svaka takva rečenica je i još jedan podatak...
Kirija od 300 evra uz ovakav rast postaje 327,60 evra, a prodajne cene stanova u Skoplju rastu još brže. Gradi...
Ministarstvo računa 58.475 denara mesečno za četvoročlanu porodicu, sindikati 68.675. Jedna brojka meri koliko se troši, druga koliko je potrebno...
Kredit od 119 miliona evra, grant od 20 miliona, pet mostova i tunel. Od Skoplja do Ohrida za manje od...
Problemi na kojima su ljudi radili cele karijere, rešeni od modela koji niko van kompanije nije video. Neki već govore...
Novi modeli Mete su, prema testovima same kompanije, rame uz rame sa vodećim modelima konkurencije. Ali glavna poruka nije koliko...
Ovaj sajt koristi kolačiće - da li je to u redu? Saznaj više
Prvi saznaj kada Metla objavi nesto novo
Ostavi svoj e-mail i pisacemo ti kada bude novi vodic ili nesto novo na Metli.