Debarlı kadın evinden 3.000 euroluk hırsızlık bildirdi, polis yalan söylediğini tespit etti
14.10.2026


14.10.2026
14.10.2026
14.10.2026
14.10.2026
14.10.2026
14.10.2026
14.10.2026
13.10.2026
13.10.2026
14.10.2026
14.10.2026
13.10.2026
14.10.2026
14.10.2026
14.10.2026
14.10.2026
13.10.2026
12.10.2026
14.10.2026
14.10.2026
14.10.2026
14.10.2026
14.10.2026
14.10.2026
23.04.2026
23.04.2026
12.04.2026
1 Aralık 2026'dan itibaren ikinci ya da sonraki bir daireyi krediyle alan herkesin, şimdiye kadarki 30 yıl yerine en fazla 25 yıllık geri ödeme süresi olacak. Makedonya Merkez Bankası, kredi kullananın aylık borç ödemeleri ile aylık geliri arasında izin verilen oranı da düşürüyor. İlk ev için vade 30 yıla kadar, asgari peşinat ise geçen yılın aralık ayından bu yana olduğu gibi yüzde 10 olarak kalıyor.
Merkez Bankası Başkanı Trayko Slaveski, dairelerin ve evlerin her şeyden önce yaşanacak yerler, ancak ondan sonra yatırım olması gerektiğini söylüyor. Merkez Bankası'na göre ilk ev kredileri artık onaylanan tüm konut kredilerinin yaklaşık yüzde 25'ini oluşturuyor; Üsküp'teki daire fiyat endeksi ise yavaşlama gösteriyor: yıllık artış birinci çeyrekte yüzde 16,6, ikinci çeyrekte yüzde 13,4 iken üçüncü çeyrekte yüzde 10,3 oldu.
Yüzde 10 aslında ne anlama geliyor
İlk ev tedbiri bir kolaylık gibi görünüyor ve başlangıçta gerçekten öyle. Ama hesap diğer tarafı da gösteriyor. 100.000 euroluk bir daire için, 30 yıl vade ve örnek olarak yüzde 3 sabit faizle, yüzde 10 peşinat veren alıcının yüzde 25 verenden 15.000 euro daha az birikim yapması gerekiyor. Karşılığında daha büyük bir kredi çekiyor ve 30 yıl boyunca komisyonlar, sigorta ve diğer masraflar hariç yaklaşık 7.800 euro daha fazla faiz ödüyor.
Yani tedbir daireyi ucuzlatmıyor. Yükü bugünün birikiminden gelecekteki taksitlere kaydırıyor. Yıllardır kira ödeyen ve 25.000 euro biriktiremeyen genç bir aile için bu yine de kendi evine giden tek yol olabilir. Sadece bir hediye değil.
İkinci daire her zaman lüks değil
İkinci daire için daha sıkı kurallar yatırımcıları hedefliyor. Ama ailesi büyüdüğü ya da çocukları büyüdüğü için dairesi küçük gelen, ilkini elinde tutarak daha büyük bir daire isteyen aileleri de vuracak. Daha kısa vade daha yüksek aylık taksit, daha sıkı oran ise bankanın krediyi onaylamak için daha yüksek gelir isteyeceği anlamına geliyor. Öte yandan daha kısa vade toplamda daha az faiz demek.
Merkez Bankası kredileri sıkılaştırabilir, ama metrekare fiyatını satıcılar ve müteahhitler belirliyor. Bir yılda yüzde 10,3'lük artış "istikrar" sayılıyorsa soru şu: kimin için istikrar - piyasa için mi, yoksa ona yetişmesi gereken maaş için mi?
Bu kategorinin 10 haber en son haberleri
Makedonya'da ortalama net maaş yaklaşık 789 euro. 2028'e kadar 1.000 euroya ulaşmak için yaklaşık yüzde 27'lik artış gerekiyor; mevcut hızla...
Enerji Düzenleme Kurulu benzin ve dizeli mevcut fiyatlarında bıraktı. Açıklama, denara karşı yüzde 1,29 değer kazanan dolarda. Yalnızca fuel oil...
OpenAI yönetiminin toplantı salonunda, bir televizyonun arkasındaki USB girişinde gizli bir cihaz. FBI direktörü "süper zekâ"dan söz ediyor, suçlama ise...
Beş yıl önce Bumble borsada 14 milyar dolar değerindeydi, bugün 1,3 milyara satılıyor. Kadınların ilk mesajı yazdığı uygulama ödeme yapan...
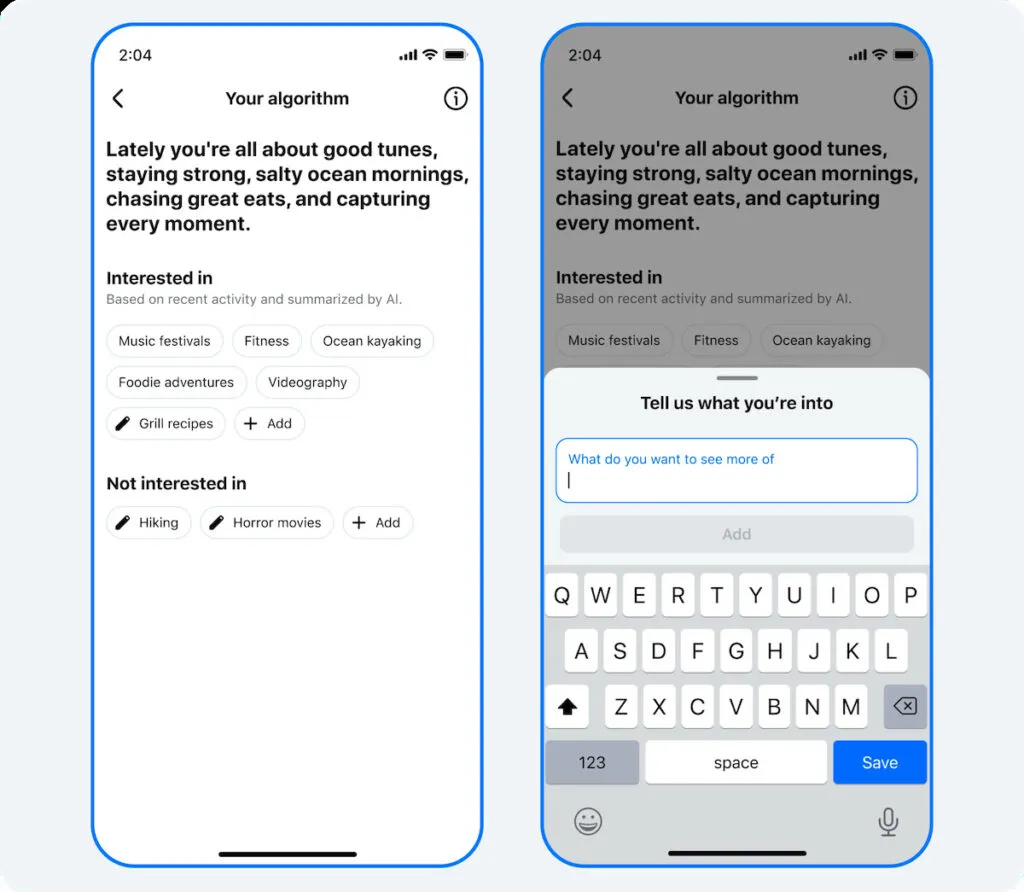
Algoritmanın tahmin etmesi yerine artık ona ne görmek istediğini sen yazıyorsun. Bu tür her cümle, Meta'nın elinde senin hakkında bir...
Bu artışla 300 avroluk kira 327,60 avro oluyor, Üsküp'te konut satış fiyatları ise daha da hızlı yükseliyor. Her yerde inşaat...
Bakanlık dört kişilik bir aile için ayda 58.475 denar hesaplıyor, sendikalar 68.675. Bir rakam ne kadar harcandığını, diğeri ne kadar...
119 milyon avroluk kredi, 20 milyonluk hibe, beş köprü ve bir tünel. Her şey birleştiğinde Üsküp'ten Ohri'ye bir buçuk saatten...
İnsanların bütün kariyerleri boyunca uğraştığı problemler, şirket dışında kimsenin görmediği bir model tarafından çözüldü. Bazıları şimdiden "matematiksel kıyamet"ten söz ediyor...
Meta'nın yeni modelleri, şirketin kendi testlerine göre rakiplerin önde gelen modelleriyle başa baş. Ama asıl mesaj ne kadar akıllı oldukları...
Bu site çerez kullanıyor - senin için uygun mu? Daha fazla bilgi
Metla yeni bir şey çıkardığında ilk sen öğren
E-postanı bırak, Metla'da yeni bir rehber ya da yeni bir şey olduğunda sana yazalım.