Пуштен по 3,23 промили, 29 часа подоцна повторно зад воланот со 3,50: Битолчанец дури тогаш заврши во притвор
11.11.2026


11.11.2026

11.11.2026

11.11.2026

11.11.2026

11.11.2026

11.11.2026
11.11.2026

06.11.2026
05.11.2026

11.11.2026
11.11.2026
06.11.2026

11.11.2026

11.11.2026
11.11.2026

11.11.2026
06.11.2026
05.11.2026

11.11.2026
11.11.2026
11.11.2026

11.11.2026

11.11.2026
10.11.2026
23.04.2026
23.04.2026
12.04.2026
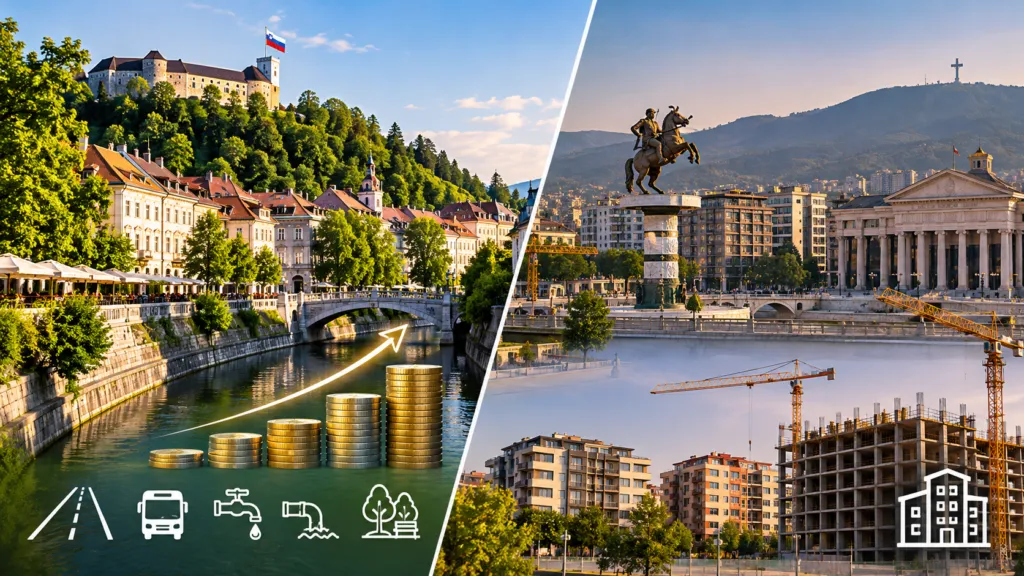
Во периодот од 2008 до 2025 година, Љубљана реализирала приближно две милијарди евра капитални инвестиции, или просечно околу 111 милиони евра годишно, според претходно анализираните буџетски податоци.
За Скопје сè уште недостасува пресметка на вкупните реализирани капитални расходи од 2008 до 2025 година.
Скопје продолжува интензивно да се гради, но развојот на јавната инфраструктура сè потешко го следи темпото на станбената изградба. Додека никнуваат нови станбени комплекси, граѓаните секојдневно се соочуваат со недостиг од паркинг-простор, градинки, зелени површини и функционален јавен превоз.
Проблемите со редовното собирање смет, сообраќајниот метеж, загадениот воздух и недоволно одржуваните улици дополнително го намалуваат квалитетот на животот во главниот град.
Во многу населби новите згради го зголемуваат притисокот врз постојните водоводни, канализациски и сообраќајни капацитети, без соодветно проширување на јавните услуги.
Без долгорочно урбанистичко планирање и инвестиции во јавните услуги, интензивната станбена изградба ризикува дополнително да ги продлабочи постојните проблеми на градот.
Во Скопје во 2025 година се евидентирани околу 2.160 новоизградени станови, според податоците од МАКСТАТ. Наспроти тоа, според бројката од 541 стан за Љубљана, македонската престолнина гради речиси четири пати повеќе станови од словенечката.
Скопје има околу 526.000 жители, додека Љубљана околу 300.000. Разликата во населението е приближно 1,75 пати, но разликата во бројот на новоизградени станови, според наведените податоци, достигнува речиси четири пати.
Дополнително прашање е колку станови се изградени, но сè уште не се евидентирани во официјалната статистика. За нивниот број
засега нема потврден податок.
За станбен кредит од 100.000 евра со рок на отплата од 30 години, граѓаните во Македонија, според разгледаното кредитно сценарио, можат да платат околу 30.000 евра повеќе отколку во Словенија.
Во Македонија банките нудат фиксни камати најчесто за првите пет или десет години, по што се применуваат променливи каматни стапки. Во Словенија постојат понуди со фиксна камата за целиот триесетгодишен период.
Но вистинскиот ризик се крие во таканаречените „мали букви“ на кредитните договори – условите за промена на каматата, дополнителните трошоци и можноста месечната рата да порасне.
Разликата од 30.000 евра е илустративна, а не потврдена просечна разлика меѓу сите банки.
Прашањето е: колку навистина ќе го чини македонскиот граѓанин сопствениот дом по 30 години и дали однапред знае колку ќе мора да врати?
Најновите 10 вести од оваа категорија
Битолчанец добива притвор дури по второто пијано возење, а власта бриша еден член од законот само откако претседателката го запре....
Пратеникот на ВМРО-ДПМНЕ, Бране Петрушевски, излезе со обвинувања дека во 2019 година преку Еуростандард банка биле реализирани сомнителни трансакции од...
Дваесет и три години по ветувањето од Солун, Западен Балкан сè уште стои пред европската врата. Но прашањето повеќе не...
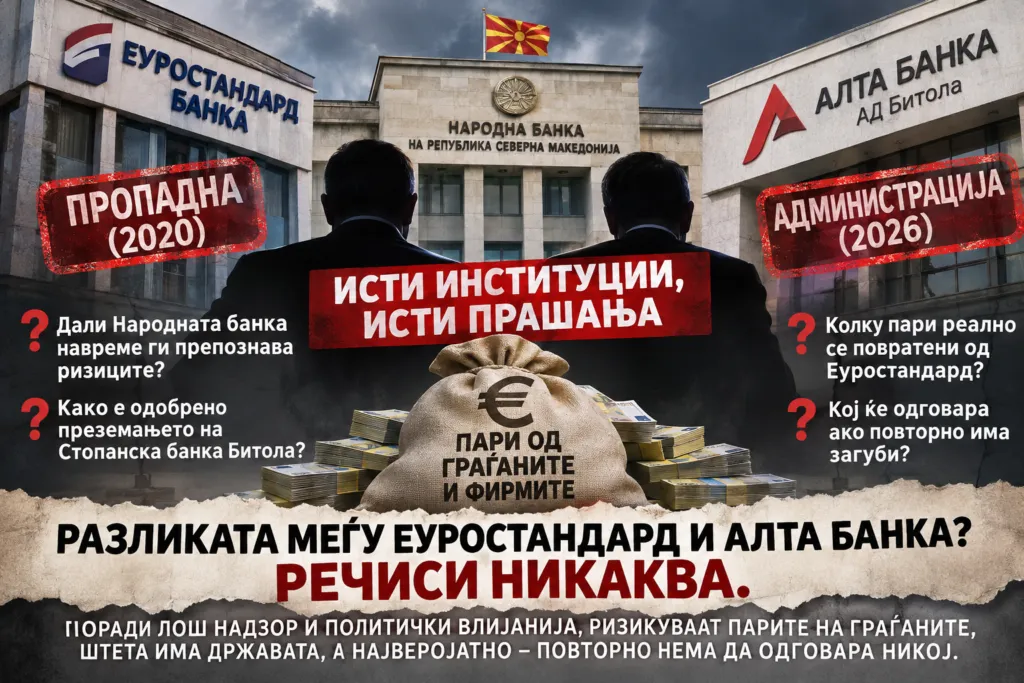
Во 2020 година пропадна Еуростандард банка. Шест години подоцна, Македонија повторно се соочува со сериозна банкарска неизвесност, овојпат со Алта...
Дваесет години по приватизацијата на електродистрибуцијата, јавноста сè уште нема целосен увид во договорот за продажба на ЕВН, во управувањето...
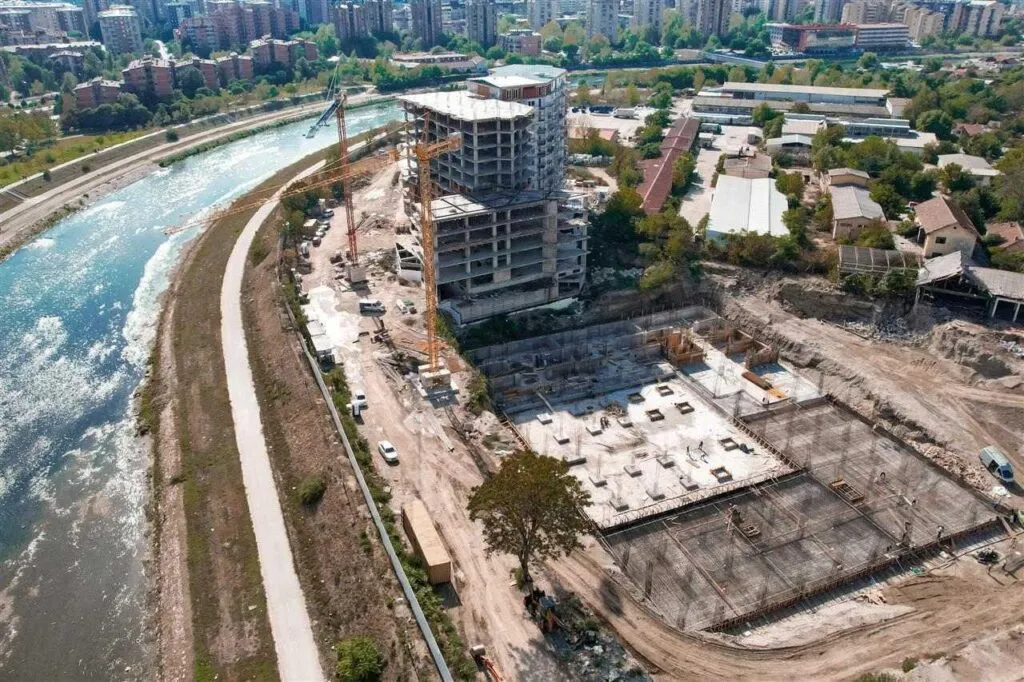
Скопје се претвора во огромно градилиште, но се поставува прашањето кој ќе ги купи сите тие станови и колку долго...
Државата денес се покажа во бројки што не се совпаѓаат: 221 судија помалку, земјиште од 117 милиони евра без имотен...
Лимит на парите во Битола, закон што се заобиколувал, мерки за заштита што никој не ги проверил. Денот покажа колку...
Кол-центрите ги откри германски обвинител, состојбата на железницата ја кажа ревизорот, а смената во АХВ ја објави партија. Македонските институции...
Термин за натпреварот, закон по мерка на НАТО, фонд со 406 милиони евра - сè било на хартија однапред. Одговорите,...
Оваа страница користи колачиња - дали е тоа во ред? Дознај повеќе
Први дознајте кога Метла пушта нешто ново
Оставете е-маил и ќе Ви пишеме кога има нов водич или нешто ново на Метла.