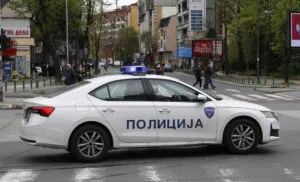
Една недела по приказната за полициска бруталност, МВР со своја верзија: совозачот му го одзел пиштолот на полицаецот
15.10.2026


15.10.2026
15.10.2026
15.10.2026
15.10.2026
15.10.2026
15.10.2026
15.10.2026
14.10.2026
13.10.2026
15.10.2026
15.10.2026
14.10.2026
15.10.2026
15.10.2026
15.10.2026
15.10.2026
14.10.2026
13.10.2026
15.10.2026
15.10.2026
15.10.2026
15.10.2026
15.10.2026
15.10.2026
15.10.2026
14.10.2026
13.10.2026
13.10.2026
12.10.2026
10.10.2026
23.04.2026
23.04.2026
12.04.2026
Народната банка има добра вест: растот на цените на становите во Скопје забавува. Лошата вест е во бројката што ја објаснува добрата. Според нејзиниот индекс, годишниот раст на цените во третиот квартал од 2026 година забавил на 10,3 отсто. Со други зборови – становите и понатаму поскапуваат, само малку побавно отколку досега.
Гувернерот Трајко Славески вели дека ова ја зголемува преговарачката моќ на купувачите, кои сега би можеле да издејствуваат пониска цена. Можеби. Но кога стан чини десет отсто повеќе отколку пред една година, „преговарачка моќ“ звучи повеќе како утеха отколку како олеснување. Индексот, притоа, се однесува само на Скопје.
Новите правила од 1 декември. Народната банка го намалува максималниот рок за отплата на кредити за втор и секој нареден стан од 30 на 25 години. За прв дом рокот останува до 30 години, а важи и олеснувањето од минатата година: минимално учество од 10 отсто наместо 25 отсто, за оние што немаат стан или куќа на свое име. Според гувернерот, кредитите за прво живеалиште сега се околу 25 отсто од бројот на одобрени станбени кредити, а половина од новите кредити годинава се со рок подолг од 25 години.
Логиката е јасна: становите да служат за живеење, а не за паркирање пари. Но математиката на помалото учество има и друга страна. Пресметка за стан од 100.000 евра, кредит на 30 години и фиксна камата од 3 отсто покажува дека купувачот на прв дом треба да обезбеди 15.000 евра помалку на почетокот – но за возврат во текот на отплатата плаќа приближно 7.800 евра повеќе камата.
Банките, пак, се натпреваруваат со почетни камати од 2,9 отсто, фиксни во првите неколку години. По тоа, кај дел од понудите каматата се врзува за ЕУРИБОР. Ако таа се искачи од 3 на 5 отсто, ратата на ваков кредит може да порасне за повеќе од 100 евра месечно – и тоа во годините кога семејството веќе нема каде да се повлече.
Мерките на централната банка се разумни за стабилноста на банките. Но тие не го менуваат основниот однос меѓу платата и цената на квадратот. Младите што плаќаат кирија или живеат кај родителите не прашуваат дали растот забавил. Прашуваат колку години работа чини еден дом – и на тоа прашање ниедна институција сè уште нема одговор.
Најновите 10 вести од оваа категорија
Карфиолот на пазар до 250 денари, младата зелка речиси четири пати поскапа од нивата до тезгата. Земјоделците одвај ги покриваат...
244.513 туристи во август и раст од 3 отсто за осум месеци. Но 70,8 отсто од ноќевањата се на домашните...
Три ознаки, од „целосно генерирано“ до „без ВИ“, и ниедна забрана. YouTube ги етикетира песните од машина, а истовремено развива...
Компанијата во која Meta и Google вложија над 10 милијарди долари сега бара пари од берзата. Околу девет од секои...
Наместо да чека измамата да се случи, стартапот ги праќа своите ботови право во замката. Измамниците губат време и пцујат,...
Македонската просечна нето-плата е околу 789 евра. За 1.000 евра до 2028 треба раст од околу 27%, а со сегашното...
На стан од 100.000 евра, учество од 10% наместо 25% значи 15.000 евра помалку на почетокот, но околу 7.800 евра...
РКЕ ги остави бензините и дизелот на досегашните цени. Објаснувањето е во доларот, кој поскапе за 1,29% во однос на...
Скриен уред во USB-порт зад телевизор, во салата за состаноци на раководството на OpenAI. Директорот на ФБИ зборува за „суперинтелигенција“,...
Пред пет години Bumble беше вреднуван на 14 милијарди долари на берзата, денес се продава за 1,3 милијарди. Апликацијата во...
Оваа страница користи колачиња - дали е тоа во ред? Дознај повеќе
Први дознајте кога Метла пушта нешто ново
Оставете е-маил и ќе ви пишеме кога има нов водич или нешто ново на Метла.